72 法则
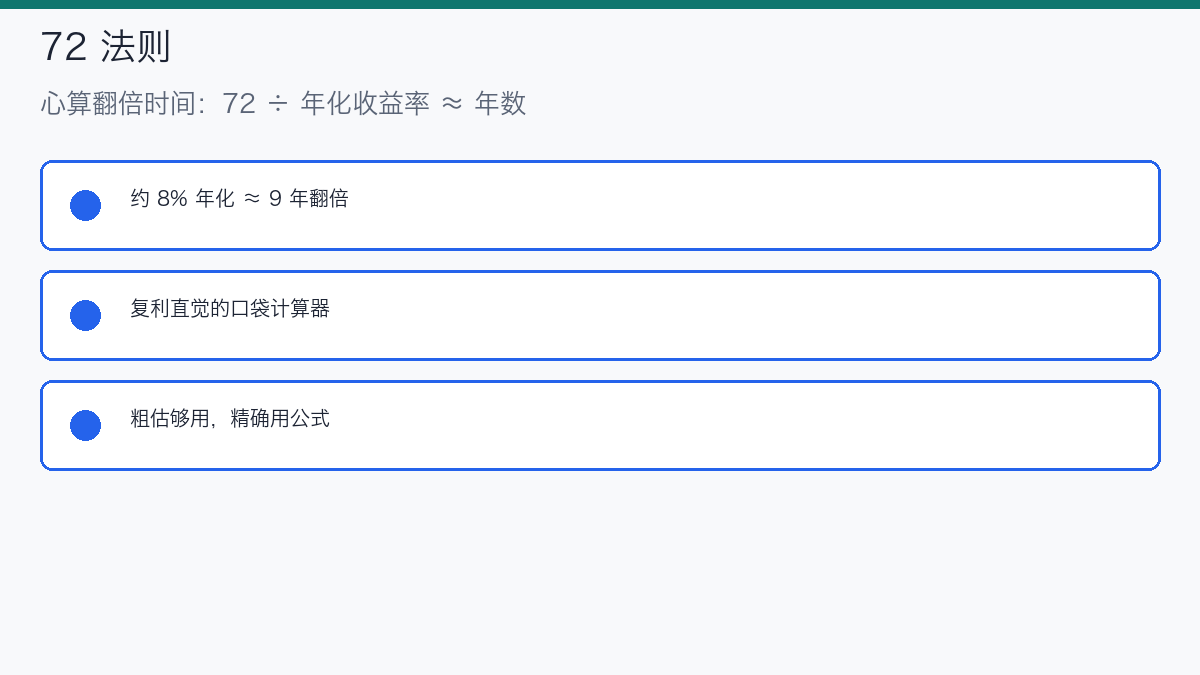
复利反直觉:人们低估时间的力量,也高估短期暴富。72 法则是口袋里的心算器——不用打开计算器,也能估「多久翻一倍」。
一句话:翻倍年数 ≈ 72 ÷ 年化收益率(%)。
是什么
经验近似来自对 (\ln 2) 与利率关系的简化,在常见利率区间够用;要精确,用 ((1+r)^n=2)。
| 年化收益率 | 约多久翻倍 |
|---|---|
| 4%(近通胀体感) | ~18 年 |
| 6% | ~12 年 |
| 8% | ~9 年 |
| 12% | ~6 年 |
同一公式也可反过来估「半价时间」:通胀约 4%,购买力大约 18 年减半——现金躺着同样有成本。
为什么重要
它把抽象指数增长变成可对话的数字:适合对齐长期预期、比较费率侵蚀(多付 1% 管理费,等于少赚一年的复利叙事)。不适合当作精确理财软件,更不能用来证明「我能稳稳 30%」。
怎么理解
问自己两题:① 我的长期回报假设下,财富多久翻番?② 通胀下,不投资多久「半身不遂」?答案通常比口号刺耳,也更有用。
常见误解
- 把期望收益当成承诺收益:历史不等于未来。
- 忽略波动与本金追加:法则估的是理想复利路径。
- 只算资产增值,不算负债与消费通胀:生活成本也在复利。
一句话记住
想估翻倍:72 ÷ 收益率;想敬畏时间,就把通胀那道题一起算。